KYC pour les paiements crypto : ce que vous devez vérifier
Le KYC pour les paiements crypto : contrôles des flux custodiaux, on-ramp et auto-conservés, et points à régler avant d'intégrer un flux de paiement.
Relu par Maurice Sobiera
Le KYC pour les paiements crypto consiste à identifier et vérifier un client avant ou pendant le transfert de valeur pour son compte. Votre obligation dépend de votre activité : détenir des fonds de clients, convertir de la crypto en monnaie légale, ou seulement fournir un logiciel. Ce guide précise où commence l’obligation, quels contrôles sont standard et quoi décider avant de construire.
TL;DR
- Le KYC est une couche de la conformité des paiements crypto, aux côtés de l’évaluation des risques, du filtrage des sanctions, de la surveillance des transactions, de la tenue des registres et, lorsqu’elles s’appliquent, des données de la règle de voyage (Travel Rule).
- Les services de conservation, les plateformes d’échange et les rampes d’entrée fiat sont les points habituels où s’effectuent les contrôles d’identité. Les fournisseurs de logiciels neutres peuvent se situer hors du périmètre, selon leurs activités et leur juridiction.
- Les contrôles standard portent sur le nom, la date de naissance, l’adresse et une pièce d’identité officielle, avec un selfie et des informations complémentaires pour les clients à risque plus élevé.
- L’intensité des contrôles doit être fondée sur le risque, et non identique pour chaque paiement.
- Réglez d’abord votre statut réglementaire avec votre conseil, puis intégrez la vérification et la surveillance au flux de paiement lui-même.
Table des matières
- Que signifie le KYC dans un flux de paiement crypto ?
- Qui doit vérifier les clients dans un flux de paiement crypto ?
- Quels contrôles KYC sont généralement exigés ?
- Fondé sur le risque, pas une solution unique
- La règle de voyage et les portefeuilles auto-hébergés
- Les règles changent selon la juridiction
- Que faut-il vérifier avant d’intégrer un flux de paiement ?
- Notre point de vue
- Construire la partie technique avec Chaingateway
- FAQ
- Sources
Que signifie le KYC dans un flux de paiement crypto ?
KYC signifie « know your customer », c’est-à-dire « connaître son client ». Concrètement, cela couvre l’identification et la vérification du client, la compréhension de l’objet et de la nature prévue de la relation ou de la transaction, et la mise en œuvre de mesures raisonnables pour vérifier les bénéficiaires effectifs. C’est ainsi que les recommandations du JMLSG britannique pour les prestataires d’échange d’actifs crypto et les prestataires de portefeuilles de conservation présentent le sujet.
Le KYC ne constitue pas l’ensemble de la conformité. Autour de lui se trouvent l’évaluation des risques de blanchiment et de financement du terrorisme, le filtrage des sanctions et d’autres contrôles, la surveillance des transactions, la déclaration des opérations suspectes, la tenue des registres et, le cas échéant, les informations de la règle de voyage. Quand on recherche « conformité des paiements crypto », on désigne en général l’ensemble de ce dispositif, dont le KYC est la porte d’entrée.
La référence mondiale vient du Groupe d’action financière (GAFI). Ses recommandations actualisées sur les actifs virtuels et les prestataires de services sur actifs virtuels indiquent que les PSAV doivent appliquer des mesures préventives de LBC/FT, y compris la vigilance à l’égard de la clientèle, la tenue de registres, la déclaration des transactions suspectes et la règle de voyage. Les lois nationales transposent ensuite ce socle, chacune à sa manière.
Qui doit vérifier les clients dans un flux de paiement crypto ?
La première question n’est pas « quel prestataire KYC choisir ? ». C’est « notre activité est-elle de celles qui doivent vérifier qui que ce soit ? »
Services de conservation et plateformes d’échange
Si vous détenez des fonds de clients, échangez de la crypto contre d’autres actifs ou contre de la monnaie légale, ou si vous conservez et administrez des crypto-actifs, vous entrez probablement dans le champ d’application. Les recommandations du JMLSG indiquent que les prestataires d’échange et les prestataires de portefeuilles de conservation relèvent généralement des obligations de vigilance à l’égard de la clientèle. La garde et le transfert des clés des clients peuvent aussi placer une activité dans le périmètre.
Fournisseurs de logiciels neutres
Les mêmes recommandations notent que les développeurs de logiciels et les autres prestataires liés à des systèmes décentralisés peuvent se trouver hors du périmètre. Cela dépend de leurs activités et de la question de savoir s’ils tirent profit des transactions. Le mot clé est « peuvent ». Vos propres choix de conception, comme le fait de contrôler un jour les clés ou de prélever une part des flux, peuvent vous faire franchir la ligne.
Rampes d’entrée et de sortie fiat
Les blockchains sans permission n’ont pas d’intermédiaire unique et responsable. La Banque des règlements internationaux explique, dans son bulletin sur la lutte contre le blanchiment pour les crypto-actifs, que la vérification des clients s’effectue en général là où la crypto rencontre le système financier conventionnel, comme les plateformes d’échange et les rampes de sortie. Elle ajoute que l’historique des transactions sur la blockchain peut compléter les contrôles KYC et LBC.
C’est pourquoi un commerçant qui ne reçoit que de la crypto ne réalise souvent jamais de contrôle d’identité directement, alors que la plateforme où le payeur a acheté ses pièces, elle, le fait. C’est aussi pourquoi la réponse change dès que vous ajoutez une conversion vers la monnaie légale ou un solde conservé.
| Flux | Qui vérifie généralement le client | Ce qu’il faut confirmer |
|---|---|---|
| Portefeuille de conservation ou solde détenu pour des utilisateurs | Vous, en tant que prestataire de services | Agrément ou enregistrement, vigilance complète, surveillance |
| Rampe d’entrée ou de sortie fiat | La plateforme d’échange ou le processeur réglementé | Qui est la partie réglementée, et quelles données elle exige de vous |
| Paiements en auto-conservation, logiciel seul | Souvent personne à votre niveau | Si vos activités et le profit tiré des transactions vous placent dans le périmètre |
| Transferts vers ou depuis des portefeuilles auto-hébergés | Le prestataire réglementé de l’autre côté | Règles locales sur la propriété du portefeuille et sur la règle de voyage |
Quels contrôles KYC sont généralement exigés ?
Pour un particulier, le jeu de base est simple. Les prestataires recueillent et vérifient le nom complet, la date de naissance et l’adresse de résidence, et contrôlent une pièce d’identité officielle valide, comme un passeport ou un permis de conduire. Le guide de Veriff sur le KYC pour la crypto ajoute que les contrôles renforcés peuvent demander un selfie et des informations complémentaires, et que les exigences varient selon la plateforme d’échange. L’aperçu de Plaid sur le KYC pour la crypto décrit le même jeu de données et indique que des clients suspects peuvent être invités à fournir davantage.
Le même guide de Veriff note que les plateformes d’échange restreignent souvent les achats, les retraits ou les dépôts tant que la vérification n’est pas terminée. Il indique aussi que le KYC fondé sur le risque peut comprendre le filtrage des sanctions, des personnes politiquement exposées et des médias défavorables, ainsi qu’une surveillance continue.
Les méthodes de vérification diffèrent aussi selon les régions. Si vous servez des utilisateurs dans plusieurs pays, attendez-vous à ce que la méthode change, et pas seulement les règles.
Ce qui ralentit la vérification
Nous ne citons pas de délais, car nous n’avons trouvé aucune source fiable à ce sujet. Les causes pratiques découlent des contrôles eux-mêmes. Un document peut ne pas correspondre au nom ou à l’adresse saisis. Une image peut être illisible. Un client peut déclencher une correspondance dans un filtrage, ou un profil à risque plus élevé peut nécessiter des informations supplémentaires. Concevez votre parcours d’inscription de sorte qu’un client puisse renvoyer ses pièces sans tout recommencer, et que votre équipe support puisse voir pourquoi un dossier est en attente.
Fondé sur le risque, pas une solution unique
L’approche du GAFI est fondée sur le risque. L’intensité de la vigilance à l’égard de la clientèle et de la surveillance doit refléter le client, le produit, la transaction et la zone géographique. Un petit paiement répété d’un client vérifié ne présente pas le même risque qu’un gros transfert initial provenant d’une source peu claire.
La vigilance renforcée est là où cela se voit. L’unité de renseignement financier de Malte énumère, dans ses procédures d’application pour le secteur des crypto-actifs, les scénarios à risque élevé qui l’exigent. Il s’agit par exemple des transactions impliquant des juridictions à haut risque, des schémas inhabituels, et d’une origine des fortunes ou des fonds qui ne peut pas être rapprochée des volumes de transactions connus.
Parmi les déclencheurs typiques de vigilance renforcée, que vous pouvez coder sous forme de règles :
- Un client ou une contrepartie lié à une juridiction à haut risque.
- Des montants ou une fréquence de paiement qui s’écartent du schéma établi du client.
- Des fonds qui ne correspondent pas à l’origine déclarée des fortunes.
- Des informations d’émetteur ou de bénéficiaire manquantes ou incomplètes sur un transfert entrant.
Une façon concrète d’appliquer cela consiste à définir chaque déclencheur comme une règle, à acheminer le cas correspondant vers un relecteur, et à consigner la décision.
La règle de voyage et les portefeuilles auto-hébergés
La règle de voyage exige que des informations d’identification sur l’expéditeur et le bénéficiaire accompagnent un transfert. Le règlement (UE) 2023/1113, applicable depuis le 30 décembre 2024, impose aux prestataires de services sur crypto-actifs d’inclure les données de l’initiateur et du bénéficiaire. Pour les transferts de plus de 1 000 € impliquant une adresse auto-hébergée, le prestataire de l’initiateur doit vérifier si l’initiateur possède ou contrôle cette adresse, et le prestataire du bénéficiaire doit l’évaluer. Le règlement ne s’applique pas aux transferts de personne à personne sans prestataire de services.
La règle de voyage n’est pas appliquée de manière uniforme dans le monde. Selon les chiffres du GAFI pour 2024 cités dans les recommandations de l’Autorité monétaire des Bermudes sur la règle de voyage, environ 30 % des juridictions n’avaient pas encore transposé de législation sur la règle de voyage. Le même document indique que les prestataires de services de paiement doivent conserver les messages de la règle de voyage, et obtenir, vérifier, transmettre ou enregistrer, selon le cas, les informations sur le payeur et le bénéficiaire. Des informations manquantes ou incomplètes peuvent motiver des mesures renforcées et une évaluation des soupçons.
Les règles changent selon la juridiction
La règle qui s’applique à vous est celle des lieux où vous opérez et où vivent vos utilisateurs. Quelques exemples tirés de pages officielles et de régulateurs montrent à quel point les détails diffèrent :
- Union européenne : règlement (UE) 2023/1113, avec un seuil de 1 000 € pour les contrôles des portefeuilles auto-hébergés.
- Bermudes : le règlement 22(1) couvre tous les transferts de fonds, dans toute devise, envoyés ou reçus par un prestataire de services de paiement, y compris les transferts d’actifs numériques. Le régulateur attend un registre des contreparties à jour et la conservation des messages de la règle de voyage, selon les recommandations de la BMA citées plus haut.
- Royaume-Uni : les recommandations du JMLSG sur ce qui se trouve à l’intérieur du périmètre, évoquées plus haut.
Si vous servez des clients américains, le cadre américain constitue une question à part. Le principe général demeure : le KYC est une obligation légale appliquée par les autorités de contrôle financier, et celle qui vous concerne dépend de votre activité et de votre lieu d’implantation. Obtenez un avis écrit d’un avocat spécialisé dans la transmission de fonds et la LBC dans vos marchés cibles avant de lancer.
Que faut-il vérifier avant d’intégrer un flux de paiement ?
Utilisez cette liste pendant la phase de planification, et non après le lancement.
- Cartographiez votre activité. Détenez-vous un jour des clés ou des soldes pour des utilisateurs ? Convertissez-vous en monnaie légale ? Prélevez-vous une part des transactions ? Chaque « oui » vous rapproche d’un statut réglementé.
- Nommez la partie réglementée. Pour chaque flux, notez qui effectue la vigilance à l’égard de la clientèle. S’il s’agit d’un partenaire, obtenez ses exigences de données par écrit.
- Listez vos juridictions. Où êtes-vous immatriculé, et où se trouvent vos utilisateurs et vos contreparties ? Vérifiez le statut de la règle de voyage dans chacune.
- Décidez de vos seuils. Fixez les montants et les déclencheurs de risque qui font passer un paiement vers des contrôles renforcés.
- Prévoyez la protection des données. Les pièces d’identité sont sensibles. Limitez qui peut les lire, définissez avec votre conseil les durées de conservation, et séparez les données de vérification des données de paiement lorsque c’est possible.
- Attribuez les responsabilités. Quelqu’un doit être propriétaire du programme de conformité, des alertes de sanctions et des décisions sur les activités suspectes. « L’équipe technique » ne suffit pas comme propriétaire.
- Tenez des registres. Conservez la décision, les données utilisées et l’horodatage de chaque contrôle, afin de pouvoir démontrer votre travail.
Inscrire les règles dans le code
Intégrez la conformité au flux de paiement sous forme de règles déterministes, plutôt que comme un processus manuel séparé. Un paiement qui ne peut atteindre l’état « libéré » qu’après réussite des contrôles requis est plus facile à auditer qu’un tableur d’exceptions.
Notre point de vue
Nous construisons la plomberie, pas l’avis juridique. Chaingateway est une API unifiée pour créer des portefeuilles, envoyer des transferts de tokens, recevoir des notifications webhook et lire des données de transaction décodées sur des chaînes comme Ethereum, Bitcoin, Tron, Solana, Polygon, BNB Chain et Arbitrum. La conformité est une couche que vous ajoutez par-dessus, et le meilleur endroit pour l’ajouter est là où les paiements changent d’état.
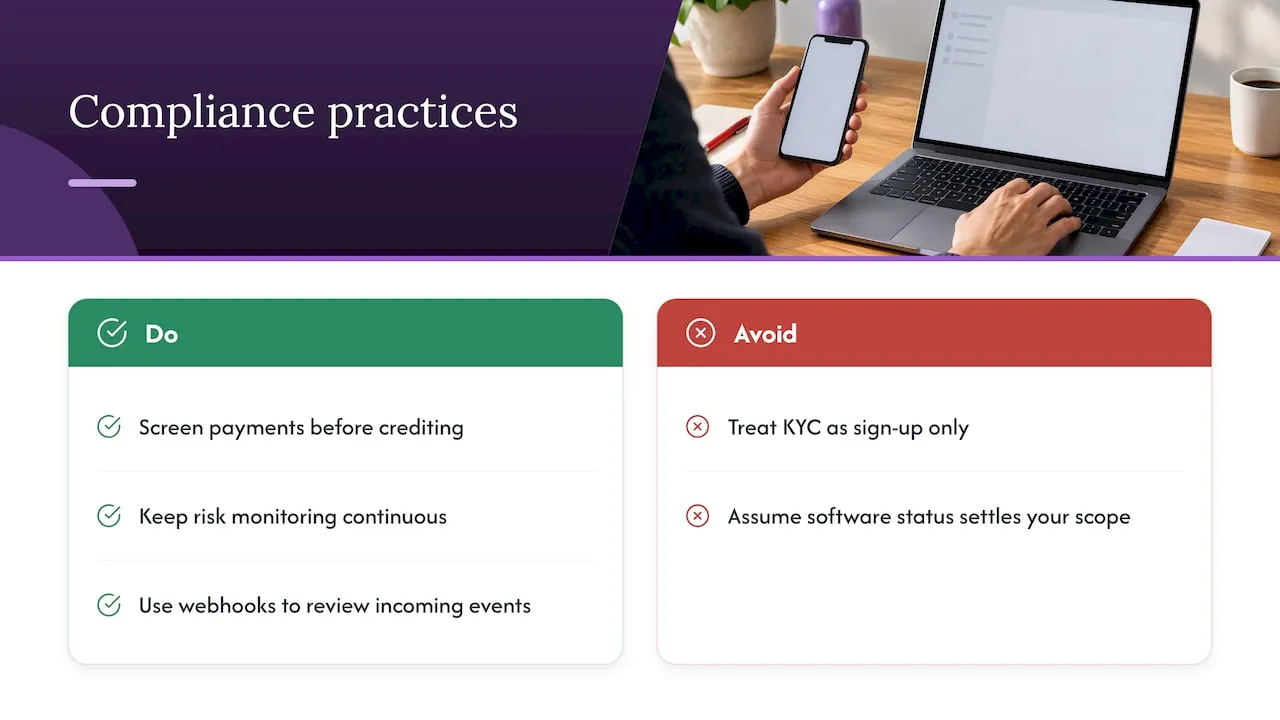
C’est pourquoi nous considérons les webhooks comme un outil de conformité autant que comme une commodité. Lorsqu’un événement de paiement entrant arrive déjà décodé, avec l’expéditeur, le destinataire, le token et le montant dans une seule charge utile, vous pouvez le filtrer selon vos règles avant de créditer quoi que ce soit. Votre propre moteur de règles décide de libérer, retenir ou escalader. Votre prestataire KYC détermine qui est le client. L’API blockchain vous indique ce qui s’est réellement passé on-chain.
Nous mettons aussi en garde contre deux habitudes. La première consiste à traiter le KYC comme un formulaire ponctuel à l’inscription, alors que la surveillance fondée sur le risque est continue. La seconde consiste à croire que « nous ne sommes qu’un logiciel » règle votre statut. Le régulateur regarde ce que vous faites, et non ce que vous dites être.
Construire la partie technique avec Chaingateway
Une fois votre modèle de conformité clair, le travail d’ingénierie porte sur la création de portefeuilles, les transferts et la gestion des événements. Notre API blockchain vous offre une interface REST unique sur sept chaînes, avec des webhooks signés en HMAC et aucun nœud à exploiter. Les webhooks et notifications d’événements envoient en temps réel les événements de paiement à votre backend, ce qui constitue le point d’accroche naturel de la logique de filtrage et de surveillance. Si vous partez de zéro, notre guide sur la création d’un portefeuille crypto avec une API présente les premières étapes.
Les offres commencent à 49 € par mois (490 € par an). Chaque offre débute par un essai gratuit de 7 jours, sans carte et sans vérification d’identité, et la page tarifs présente les formules et leurs limites.
Sources
- JMLSG Guidance Part II, Sector 22: cryptoasset exchange providers and custodian wallet providers
- FATF: Updated Guidance for a Risk-Based Approach for Virtual Assets and VASPs
- BIS Bulletin: An approach to anti-money laundering compliance for cryptoassets
- Veriff: What is KYC in crypto?
- Plaid: KYC for crypto
- FIAU Malta: Implementing Procedures Part II, Crypto-Assets Sector
- EUR-Lex: Summary of Regulation (EU) 2023/1113, information accompanying transfers of funds and certain crypto-assets
- Bermuda Monetary Authority: Travel Rule compliance and implications
Recommandé
Questions fréquentes
Non. Les obligations KYC concernent certaines entreprises, principalement les plateformes d’échange, les prestataires de portefeuilles de conservation et d’autres prestataires de services réglementés, plutôt que chaque transaction. Un fournisseur de logiciels neutre peut se situer hors du périmètre, selon ses activités et sa juridiction. Confirmez votre propre statut avec un avocat qui connaît les marchés que vous servez.
En général, un nom complet, une date de naissance, une adresse de résidence et une pièce d’identité officielle valide, comme un passeport ou un permis de conduire. Les contrôles renforcés peuvent ajouter un selfie et d’autres informations. Les exigences varient selon le prestataire et selon le pays.
Parfois, si votre activité ne fait pas de vous un prestataire réglementé et si votre juridiction ne vous impose aucune obligation. Ajouter la conservation, la conversion en monnaie légale ou des transferts impliquant des portefeuilles auto-hébergés peut modifier cette réponse, et les obligations en matière de sanctions s’appliquent toujours. Traitez-le comme une question juridique à régler avant le lancement, et non comme un réglage technique.
Elle exige que les informations sur l’expéditeur et le bénéficiaire accompagnent un transfert crypto entre prestataires réglementés. Dans l’UE, elle s’applique aux prestataires de services sur crypto-actifs depuis le 30 décembre 2024, avec des contrôles de propriété du portefeuille pour les transferts auto-hébergés de plus de 1 000 €. D’autres pays en sont à des stades différents.
Le KYC est l’identification et la vérification du client. La LBC-FT est le dispositif plus large, qui comprend aussi l’évaluation des risques, la surveillance, la déclaration des activités suspectes et la tenue des registres. Le KYC alimente la LBC-FT, mais réussir un contrôle KYC ne met pas fin à vos obligations.
Comment nous rédigeons ces articles
Prêt à le construire vous-même ? Obtenir votre clé API — essai de 7 jours, sans carte bancaire — ou consultez API Blockchain pour la référence complète des endpoints.